Domain brandschutz-onlineshop.de kaufen?
Wir ziehen mit dem Projekt
brandschutz-onlineshop.de um.
Sind Sie am Kauf der Domain
brandschutz-onlineshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brandschutz-onlineshop.de kaufen?
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die subjektive Körperschaftsteuer- und Umsatzsteuerpflicht öffentlicher Hochschulen, Taschenbuch von Jörg Sädtler, Peter Lang GmbH, InternationalerDie Subjektive Körperschaftsteuer- Und Umsatzsteuerpflicht Öffentlicher Hochschulen, Taschenbuch Von Jörg Sädtler, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-54857-8, Seitenanzahl: 26064,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichner Brandschutz-Fahnenschild Brandmelder, Alu (9225-13615-020)Eigenschaften • Brandschutz-Fahnenschild "Brandmelder"n• Für Innen- und Außenbereichen• In verschiedenen Größen verfügbarn• Maße 20 x 20 cmn• Material Aluminiumn• Techn. Eigenschaften geprägtn• Langnachleuchtend Lieferumfang • Eichner Brandschutz-Fahnenschild Brandmelder, Alu (9225-13615-020)31,49 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter



-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
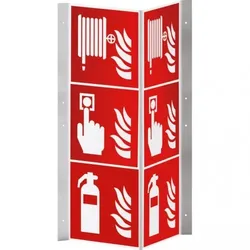
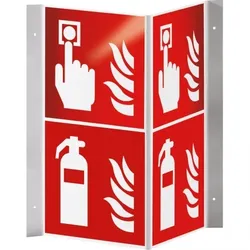
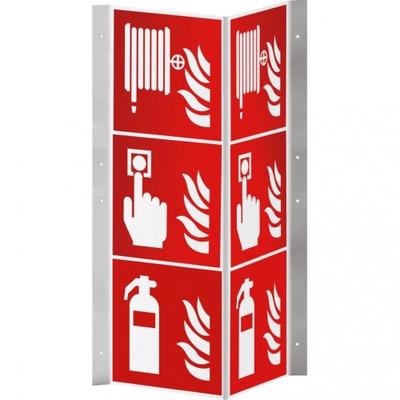
Dreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mmDreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mm Brandschutz-Nasenschild Feuerlöscher, Brandmelder und Löschschlauch, 3-fach Nasenschild mit drei verschiedenen Piktos übereinander, Piktos gemäß ASR A1.3, DIN EN ISO 7010, F001 Feuerlöscher, F005 Brandmelder und F002 Löschschlauch, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 200 x 600 mm60,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mmDreifke® Brandschutz-Nasenschild Feuerlöscher und Brandmelder, Kunststoff, 200x400mm Brandschutz-Nasenschild Feuerlöscher und Brandmelder, 2-fach Nasenschild mit 2 Piktos übereinander gemäß ASR A1.3, DIN EN ISO 7010/F001/F005, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 200 x 400 mm42,36 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die subjektive Körperschaftsteuer- und Umsatzsteuerpflicht öffentlicher Hochschulen, Taschenbuch von Jörg Sädtler, Peter Lang GmbH, InternationalerDie Subjektive Körperschaftsteuer- Und Umsatzsteuerpflicht Öffentlicher Hochschulen, Taschenbuch Von Jörg Sädtler, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-54857-8, Seitenanzahl: 26064,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Eichner Brandschutz-Fahnenschild Brandmelder, Alu (9225-13615-020)Eigenschaften • Brandschutz-Fahnenschild "Brandmelder"n• Für Innen- und Außenbereichen• In verschiedenen Größen verfügbarn• Maße 20 x 20 cmn• Material Aluminiumn• Techn. Eigenschaften geprägtn• Langnachleuchtend Lieferumfang • Eichner Brandschutz-Fahnenschild Brandmelder, Alu (9225-13615-020)31,49 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mmDreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mm Brandschutz-Nasenschild Feuerlöscher, Brandmelder und Löschschlauch, 3-fach Nasenschild mit drei verschiedenen Piktos übereinander, Piktos gemäß ASR A1.3, DIN EN...60,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.